








Altruizm przewoźników kontenerowych czy presja ze strony konkurencji?

W trzecim kwartale br. Kanałem Sueskim przepłynęło 166 średnich oraz bardzo dużych kontenerowców (VLCC), rok wcześnie - zaledwie 16. Dane te wskazują, że osiągnięto nowy kamień milowy w odbudowie korzystania z niego przez linie kontenerowe, poinformował w tym tygodniu zarząd kanału (SCA). Podkreśli też, że kontynuuje on działania mające na celu przyciągnięcie większej liczby jednostek i spodziewa się dalszego wzrostu wolumenu przewozów.
Nieco wcześniej firma Drewry opublikowała analizę badającą przyczyny, dla których wielu przewoźników spieszy się z powrotem na tę trasę. Jednym z zaskakujących wniosków jest to, że nie są nimi korzyści finansowe, bo te są niewielkie w przeliczeniu na przychody ze sprzedaży miejsca pod kontener (slot). Zarazem należy podkreślić, że proces jest korzystny dla załadowców, bowiem utrwala tendencję spadku od lipca stawek frachtu na trasie Azja-Europa, pomimo drożejącego paliwa.
Powroty przyspieszają
Mimo „utrzymujących się niepokojów” na Morzu Czerwonym (chodzi o ataki jemeńskich Huti na statki obsługujące Arabię Saudyjską), rośnie wolumen przewozów towarów w kontenerach w tranzycie Kanałem Sueskim, poinformował SCA. Ponadto kolejni przewoźnicy zgłaszają zamiar skierowania swoich jednostek na tę trasę. W trzecim kwartale br. Kanałem Sueskim przepłynęło 166 średnich oraz bardzo dużych kontenerowców (VLCC), w porównaniu z 16-ma rok wcześniej.Równie duży wzrost odnotowano także pod względem tonażu statków. Łączna wielkość dużych kontenerowców osiągnęła poziom 29 mln ton pojemności netto, podczas gdy rok wcześniej było to zaledwie 2,4 mln ton.
„Kanał Sueski ma strategiczne znaczenie dla transportu kontenerowego ze względu na oszczędności operacyjne oraz sprzyja wykorzystaniu efektu skali” – powiedział admirał Ossama Rabiee, szef SCA. Podkreślił, że trasa przez kanał pozwala skrócić czas i dystans podróży w żegludze między Azją a Europą, co przyczynia się do zwiększenia efektywności usług transportu morskiego.
Kto jest znów obecny?
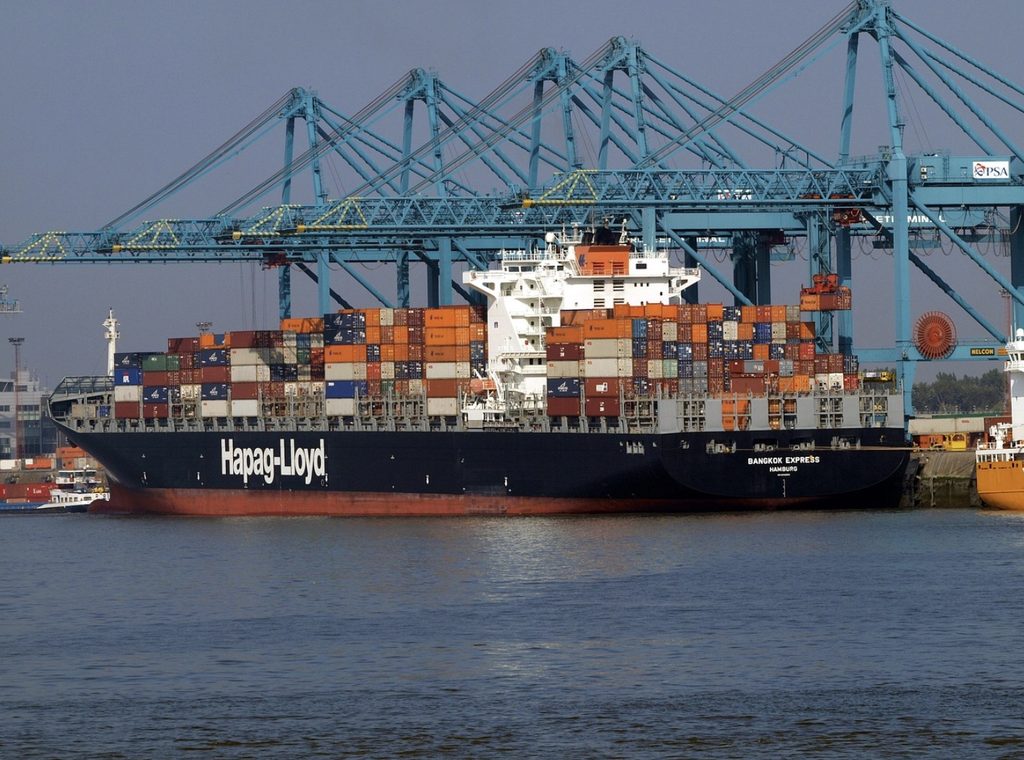
Jako pierwsza zdecydowała się w tym roku na powrót do tranzytu Morzem Czerwonym i Kanałem Sueskim grupa CMA CGM. Od końca drugiego kwartału swoje jednostki na tę trasę skierowały również: Maersk, Hapag-Lloyd (sojusz Gemini), MSC Mediterranean Shipping Company oraz OOCL. Część swoich statków na te trasy przywrócił także COSCO, a w najbliższych dniach powrót na szlaki Kanału Sueskiego planuje sojusz Premier Alliance, obejmujący firmy: Ocean Network Express (ONE), HMM oraz Yang Ming.
O ile na początku br. niektórzy armatorzy kierowali na tę trasę małe kontenerowce (do ok . 3000 TEU), to obecnie regularnie przepływają nią średnie i duże statki. Np. 13 października, czyli podczas ogłaszania wyników przez SCA, kanałem płynęły dwa duże kontenerowce: CMA CGM Pantheon (o pojemności 24 212 TEU i nośności 233 559 DWT) z portu Tanger Med do Port Klang w Malezji oraz CMA CGM Monte Cristo (16 204 TEU. 158 064 DWT) – także w rejsie do Port Klang.
Za i przeciw
Na początku tego miesiąca analitycy firmy Drewry opublikowali analizę po zbadaniu, jakie są przyczyny, dla których tak wielu przewoźników spieszy się z powrotem na tę trasę, donosi portal TheMaritimeExecutive. Podkreślili, że wcale nie zniknęło zasadnicze zagrożenie, które skłoniło armatorów do porzucenia tego szlaku (w 2024 r., po atakach Huti, przyp. autor). Co więcej, w związku z niedawną ofensywą Huti i zaciętymi walkami w pobliżu cieśniny Bab al-Mandab, ryzyko mogło wręcz wzrosnąć.
Eksperci Drewry wskazują zarazem na niewielkie korzyści finansowe płynące z takiego comeback. Różnica w przychodach przypadających na sprzedaż pojedynczego slotu może wynosić zaledwie o 43 dolary, w porównaniu z przewozem wokół Afryki, czyli ok. 1 miliona dolarów za pełny rejs w obie strony – ale bez uwzględnienia składek ubezpieczeniowych od ryzyka wojennego za tranzyt Morzem Czerwonym.
„Widoczna chęć linii kontenerowych do powrotu na trasę przez Kanał Sueski jest trudna do wyjaśnienia, jeśli ograniczymy się do prostego porównania kosztów rejsu przez Suez i wokół Przylądka Dobrej Nadziei” – stwierdzają analitycy Drewry. Wskazują zarazem na cztery czynniki - możliwe motywy nowej strategii przewoźników: potencjalne oszczędności kosztów (głównie paliwa) w rejsie w obie strony, skrócenie czasu „obrotu” środka trwałego, jakim jest statek i możliwości wykonania większej liczby rejsów, utrzymanie ciągłości harmonogramów oraz presję ze strony konkurencji. Dodajmy, na co wskazał na początku września zarząd Maerska, że istotnym powodem wyboru krótszej trasy były też „utrzymujące się i rosnące zatory zarówno w Azji, jak i w europejskich portach”.
Patrz też: Gemini daje sygnał do bardziej powszechnego powrotu kontenerowców na trasę przez Kanał Sueski?
Proces korzystny dla załadowców
W szeregu analiz wskazuje się na dwie ważkie tendencje, związane z powrotem kontenerowców na trasę Morzem Czerwonym. Po pierwsze, efektem tego jest skrócenie czasu tranzytu, a to teoretycznie nie leży w interesie przewoźników. Wobec ustawicznego odbierania ze stoczni nowych statków i małej akcji złomowania starych jednostek, rynek kontenerowy już cechuje się nierównowagą między podażą usług transportu morskiego a popytem. Dotychczas podaż zmniejszała konieczność dłuższemu pływania wokół Afryki, a to się właśnie zmienia.
Niels Rasmussen, główny analityk ds. żeglugi w organizacji BIMCO przewiduje, że nierównowaga rynkowa pogorszy się pod koniec tego roku i pogłębi w kolejnych. W latach 2027–2029 zdolności przewozowe floty mogą nadal rosnąć w tempie po ok. 9 proc. rocznie, podczas gdy wzrost popytu na przewozy szacuje się jedynie na 3 –5 proc. rocznie.
Po drugie, efektem tego napięcia rynkowego jest dalszy spadek stawek frachtu kontenerowego Azja – Europa, po szoku, jaki wywołała wojna USA/Izraela z Iranem. Np. według notowań Drewry, stawki frachtu z Szanghaju do Rotterdamu zmalały od początku lipca (najwyższy poziom w br. – 4933 USD/FEU) do początku października o 32,4 proc. (notowania z 8 bm. – 3337 USD/FEU). Stawki frachtu malały także we wrześniu, pomimo zakłóceń wynikających z przerwy w pracy przedsiębiorstw produkcyjnych i portów z powodu Złotego Tygodnia w Chinach (1-7 października).


