







Jakie mogą być skutki wielkiego portfela zamówień kontenerowców?

Rosnące od kilku lat zamówienia na nowe kontenerowce przybrało formę bezprecedensowej kumulacji. Portfele zakupów statków kilku małych przewoźników przekraczają ich obecną flotę, a relacja globalnego portfela zamówień na kontenerowce do wielkości istniejącej floty osiągnęła najwyższy poziom od 2009 roku. Skutki tej sytuacji mogą być korzystne dla nadawców ładunków. Ale mogą też przybrać mniej pożądany kształt.
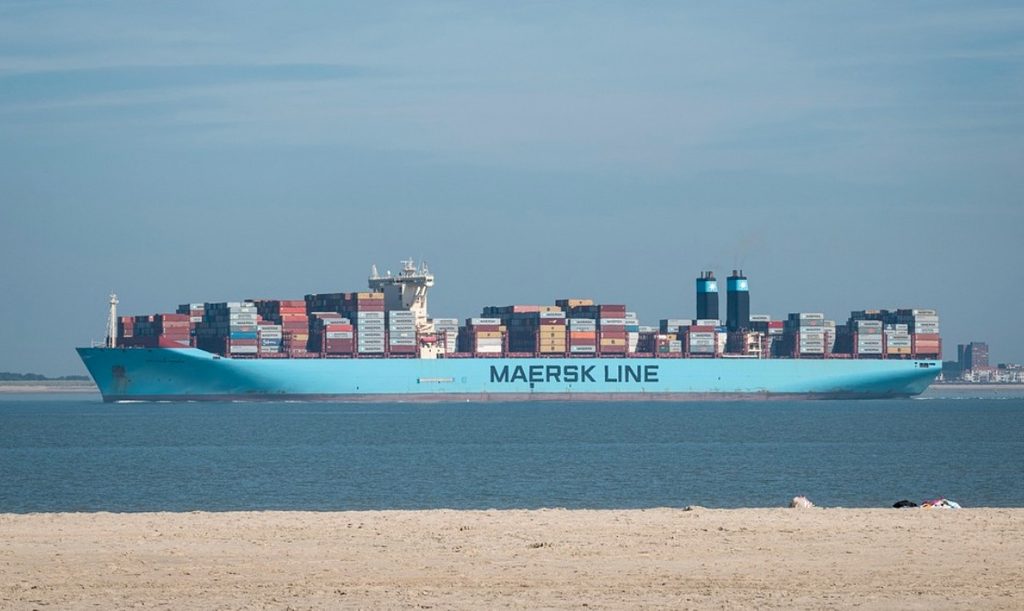
Restytucja floty, która jest normalnym procesem zastępowania starych jednostek nowymi, przybrała gwałtownie na sile po pandemii Covid-19. Na fali ekstra zysków z wysokich stawek frachtu osiągniętego w latach 2020-22, przewoźnicy ruszyli masowo po zakupy nowych kontenerowców. Bodźcem były też wymogi ochrony środowiska i zamawianie statków z dualnym napędem.
Patrz: Rosną zamówienia na kontenerowce zasilane metanolem
O ile w 2023 r. nowe zamówienia w stoczniach opiewały na statki o łącznej pojemności 2,27 mln TEU, w 2024 r. – na 4,15 - 4,77 mln TEU (w zależności od źródła), to w 2025 r. zgłoszono zamówienia 633 jednostek o łącznej pojemności 5,08 mln TEU. Już wówczas wskaźnik portfela zamówień na kontenerowce (łącznie z niezrealizowanych z poprzednich okresów) do wielkości floty wynosił 30,4–33 proc. (w zależności od szacunków). Łączny wolumen zamówionych jednostek nadal rośnie, a z powodu ograniczeń w dostawach, także kumulacja portfela zamówień.
Stan obecny
Według danych Linerlytica, znajduje się w nim obecnie (stan na sierpień 2026 r.) 1925 kontenerowców o łącznej pojemności 15,6 mln TEU. W efekcie stosunek portfela zamówień na kontenerowce do wielkości istniejącej floty (liczonej pojemnością statków) przekroczył 45 proc. Jest to najwyższy poziom od 2009 roku.
Uderzające jest tempo przyrostu globalnej floty. Poprzedni wzrost o 10 mln TEU – z 14 mln do 24 mln TEU - trwał nieco ponad jedenaście i pół roku (licząc okres: 2010 – pierwsza połowa 2021 r.). O tyle samo światowa flota powiększyła się w ciągu pięciu i pół roku (druga połowa 2021 – sierpień 2026 r.) – do 34 mln TEU. Ale to nie koniec. Bimco szacuje, że globalna flota w kolejnych czterech i pół roku dodana znów 10 mln TEU zdolności przewozowych i osiągnie (w 2030 r.) łączną pojemność 44 mln TEU.
Tendencje
Lars Jensen, szef firmy analizującej rynek żeglugowy Vespucci Maritime wskazuje na nowe zjawisko. Fala zamówień na nowe kontenerowce sprawia, że kilku armatorów zakontraktowało je w łącznej pojemności, która przekracza pojemność ich dotychczasowej floty.
Opierając się na zestawieniu Alphaliner „TOP-100 największych przewoźników kontenerowych”, Jensen wskazał następujących armatorów: Regional Container Lines (157 proc.), Zhonggu Logistics (122 proc.), Kawa Shipping (130 proc.), OVP Shipping (105 proc.) oraz rekordzistę, wietnamski Hai An Transport (wskaźnik 368 proc.). Tuż za nimi, z wynikiem 97 proc., plasuje się Tailwind Shipping – wewnętrzny przewoźnik sieci Lidl, jak podaje portal Splash24. Szczególne znaczenie ma koncentracja zamówień wśród największych przewoźników. Sea-Intelligence szacuje, że portfel zamówień Maerska stanowi ok. 35 proc. jego obecnej floty, w przypadku MSC i CMA CGM jest to 39 proc., a dla COSCO – 52 proc.
„Wydaje się oczywiste, że zmierzamy ku rynkowej rywalizacji między tymi czterema przewoźnikami” – ostrzega firma Sea-Intelligence w raporcie argumentując, że wraz z wprowadzaniem do eksploatacji nowych jednostek każda z linii będzie musiała w coraz większym stopniu zabiegać o zwiększenie udziału w rynku.
Skutki
Może to utrudnić utrzymanie dyscypliny zarządzania zdolnościami przewozowymi – zauważają analitycy Sea-Intelligence. W efekcie podaż mocy przewozowej zwiększy popyt, skutkiem czego wymuszone zostaną obniżki stawek frachtu kontenerowego. Obecnie geopolityczne i z powodów naturalnych zakłócenia w łańcuchach dostaw absorbują część dostępnych mocy przewozowych. W dodatku przewoźnicy stosują takie praktyki, jak anulowanie rejsów, puste przebiegi (blank sailings) czy regionalna zamiana w rozmieszczaniu statków, co chroni ich przed nadmierną podażą usług. Tymczasem w niedługim czasie sytuacja rynkowa może ulec pogorszeniu dla przewoźników.
Stopniowo kolejni duzi armatorzy kontenerowi powracają w serwisach na trasie Azja–Europa do tranzytu przez Kanał Sueski. Skraca to czas rejsów i uwalnia moce przewozowe, które wcześniej były absorbowane przez dłuższą trasę wokół Przylądka Dobrej Nadziei.
Jaki parasol ochronny?
Istnieje pokaźna pula starzejącego się tonażu, która może ostatecznie zostać złomowana. Co najmniej 20 lat liczy flota ok. 2 tys. kontenerowców, reprezentujących łącznie ponad 5 mln TEU mocy przewozowych. Czy to zapewni przewoźnikom równowagę rynkową? Nawet jeśli każdy statek w wieku 20 lat lub więcej zostałby do końca dekady poddany recyklingowi – co jest „ekstremalnym” założeniem – nie zbilansuje to dodanych 14 mln TEU, jak szacuje BIMCO.
Nie oznacza to też, że branża automatycznie doda 10 mln TEU tworząc dużą nadwyżkę rynkową. „Kluczowe pozostaje rozróżnienie między nominalną przepustowością floty a skuteczną dostępną zdolnością przepustową” –ocenia portal xindemarinenews.com.


