







Problemy z dostępnością kontenerów utrzymają się w 2021 r.

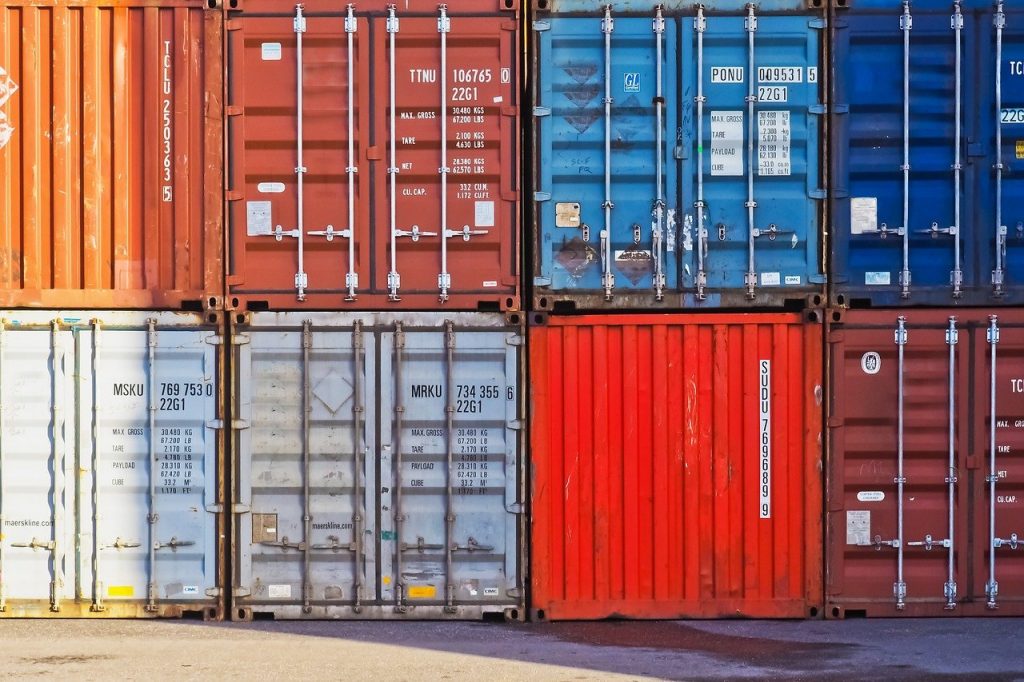
Armatorzy i operatorzy logistyczni, a także firmy leasingowe zwiększyły zamówienia na nowe kontenery i wydłużyły czas użytkowania swoich jednostek. Pomimo dużego wzrostu produkcji w drugiej połowie ubiegłego roku ceny nowych kontenerów osiągnęły rekordowy poziom. Eksperci prognozują, że zapotrzebowanie na nowe jednostki intermodalne utrzyma się na wysokim poziomie w 2021 r.
Początek 2020 roku przyniósł najgorszy kryzys w transporcie intermodalnym od 2009 roku ale w drugiej połowie roku nastąpiła odbudowa koniunktury, która szybsza niż 2010 r. Taka gwałtowna zmiana od głębokiej recesji do boomu spowodowała zachwiania w łańcuchach logistycznych, które wpłynęły na dostępność kontenerów w portach.
— Jednym z powodów problemów z dostępnością kontenerów i kongestii w portach był duży wzrost transakcji e-commerce w drugiej połowie 2020 r. Wynikało to stąd, że ludzie z powodu lockdownu mniej wydawali na podróże i rożne usługi a więcej na zakupy. Prognozujemy jednak że w 2021 r. wydatki konsumpcyjne z powrotem przerzucą się na sektor usług — powiedział Martin Dixon, Head of Research Products Drewry, podczas webinarium o perspektywach rynku kontenerów.
Na wskutek różnych czynników wydłużył się czas jaki kontenery pokonują trasę z Europy do Chin i z powrotem. W 2019 r. taki obieg jednostek trwał średnio 66 dni obecnie wynosi 100 dni. To jest przyczyną problemów takich jak gwałtowny wzrost stawek frachtu. Równocześnie duże zapotrzebowanie armatorów na sprzęt spowodował, że branża produkcji i leasingu odnotowała w 3. kwartale ubiegłego roku dynamiczny wzrost. Światowa produkcja wyniosła wtedy 1,250 mln TEU. Ogółem w II połowie roku dostarczono na rynek 10% więcej nowych jednostek niż w analogicznym okresie 2019 r.
Wysoki popyt
Eksperci prognozują, że wysoki popyt na kontenery utrzyma się w 2021 roku. Większe zamówienie na kontenery są jednym z sposobów jaki armatorzy i operatorzy intermodalni radzą sobie z problemem dostępności jednostek. Innym widocznym trendem jest wydłużenie czasu użytkowania sprzętu przez armatorów efekcie zmniejszyła się dostępność kontenerów na rynku wtórnym. Według prognoz Drewry 2021 r. produkcja kontenerów wzrośnie o 6,5% jednocześnie z powodu dłuższego korzystania ze starego sprzętu wskaźnik wymiany jednostek spadnie z ponad 80% do 40%. W poprzednich latach rósł udział jednostek dzierżawionych we flocie. W 2020 r. nastąpiła zmiana tej tendencji i w najbliższych latach większy będzie odsetek sprzętu będącego własnością operatorów logistycznych.
— Widzimy, że niektórzy armatorzy, chcą mieć więcej własnych kontenerów we flocie. Z naszych analiz wynika, że problem braku dostępnych jednostek nie był wynikiem braku inwestycji operatorów w wyposażenie, ale jest skutkiem zawirowań w światowym transporcie spowodowanych pandemią — skomentował John Fossey, Senior Analyst Drewry.
Ceny nowych kontenerów pod koniec 2020 r. osiągnęły rekordowy poziom blisko 5000 dol. za jednostkę 40-stopową i 2800 dol. za TEU. Równocześnie ceny nowych specjalistycznych jednostek takich jak tank kontenery, czy kontenery chłodnicze zanotowały niewielkie zmiany. Wzrosły również ceny jednostek używanych. Z powodu wysoki cen nowych jednostek spadła rentowność firm specjalizujących się leasingiem kontenerów.


