







Rząd reformuje zasady pomocy publicznej dla portów morskich

Rada Ministrów przyjęła projekt ustawy o zmianie ustawy o podatku dochodowym od osób prawnych oraz ustawy o portach i przystaniach morskich. Projekt ustawy dostosowuje zasady korzystania ze zwolnienia podatkowego przez podmioty zarządzające portami morskimi do wymogów unijnego prawa pomocy publicznej. Zwolnienie nadal będzie wspierać rozwój portów, ale zostanie powiązane z konkretnymi inwestycjami i działaniami oraz objęte jasnymi zasadami rozliczania i kontroli.
Najważniejsze rozwiązania
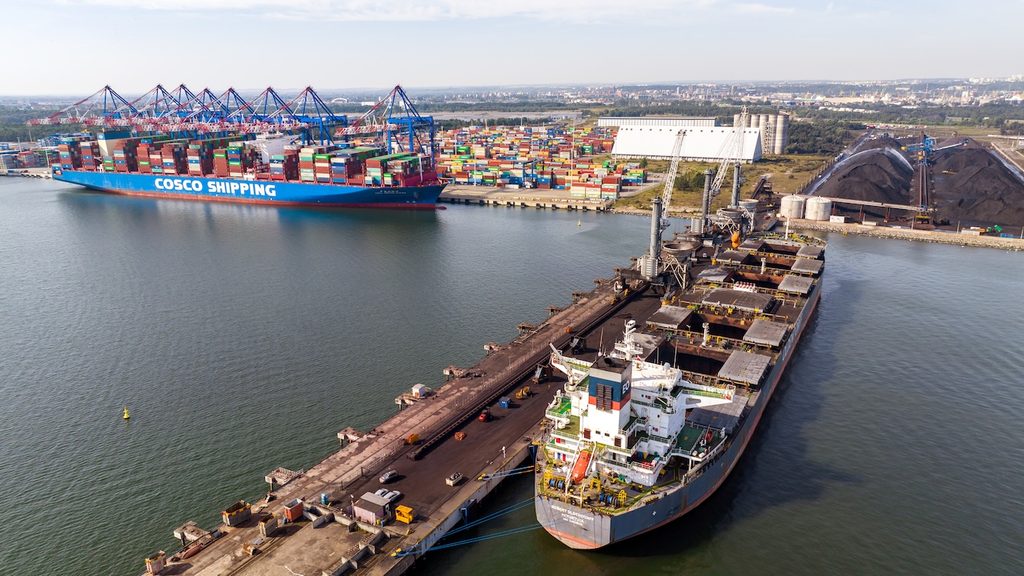
Obecne zwolnienie podatkowe zostanie dostosowane do zasad unijnej pomocy publicznej. Korzyść podatkowa ma pozostać na poziomie zbliżonym do obecnego, a szczegółowe warunki korzystania ze zwolnienia określi rozporządzenie. Zostaną nim objęte m.in. wydatki na: budowę, wymianę i modernizację infrastruktury portowej oraz infrastruktury zapewniającej dostęp do portów od strony morza i lądu, a także te przeznaczone na pogłębianie oraz planowanie wymienionych inwestycji. Zwolnienie dotyczyć będzie ponadto zadań o charakterze niegospodarczym, m.in. związanych z bezpieczeństwem ruchu morskiego, ochroną przeciwpożarową i ochroną portów.
Podmioty zarządzające portami będą musiały prowadzić odrębną ewidencję kosztów i przychodów związanych z działalnością objętą zwolnieniem. Wprowadzona zostanie również weryfikacja prawidłowości korzystania z niego. Podmiot korzystający ze zwolnienia będzie składał do dyrektora urzędu morskiego wniosek wraz z dokumentacją dotyczącą poniesionych wydatków i spełnienia warunków pomocy, w tym weryfikacją biegłego rewidenta, a dyrektor urzędu morskiego będzie wydawał decyzję w sprawie spełnienia warunków zwolnienia i wysokości uzyskanej pomocy. W przypadku nieprawidłowości będzie mógł nakazać zwrot nienależnie uzyskanej pomocy wraz z odsetkami.
Przepisy wejdą w życie 1 stycznia 2027 r.


