







Globalny wyścig o porty

W greckim porcie w Pireusie, o zdolnościach przeładunku ponad 4 mln TEU rocznie, większościowym właścicielem jest COSCO, chińska firma państwowa. Zaledwie 30 km na zachód rząd amerykański popiera projekt budowy portu handlowego w Eleusis, a 500 km na północ, rosyjscy i chińscy inwestorzy nabyli udziały w porcie w Salonikach. Dalej na północny wschód siły amerykańskie i NATO zbudowały centrum logistyczne w porcie w Aleksandropolis (Macedonia Wschodnia i Tracja).
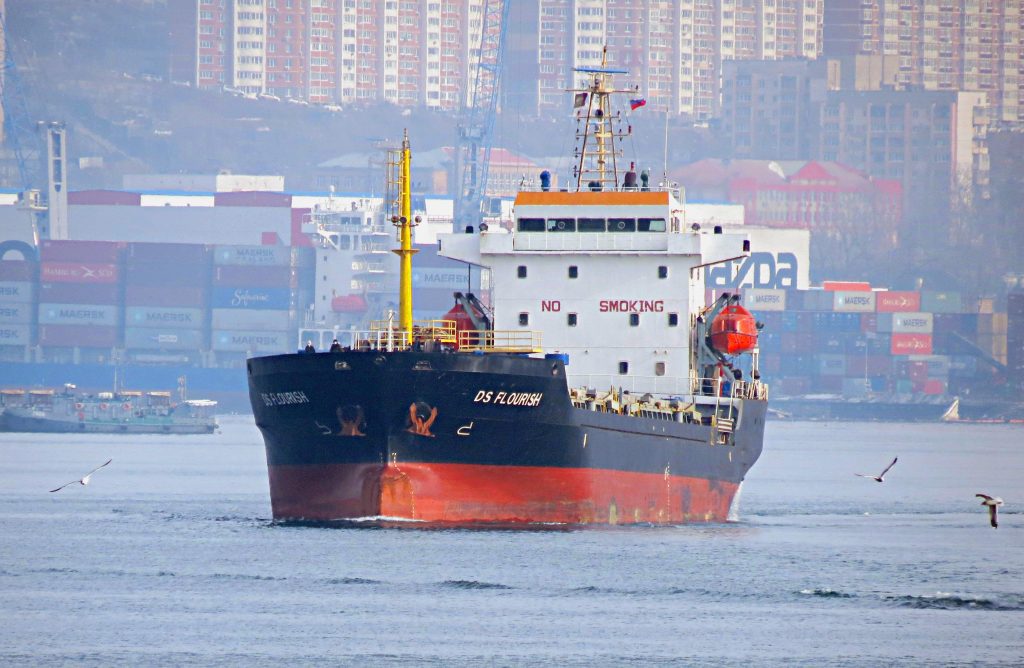
Co oznacza ta gorączka inwestycyjna? - napędzana jest obawami o zacieśnianie kontroli Chin nad łańcuchami dostaw, ocenia brytyjski tygodnik The Economist. Walka o porty w Grecji jest bowiem częścią globalnego wyścigu o kontrolę nad przepływem towarów w handlu morskim, od Argentyny po Tajlandię.W niektórych miejscach, takich jak Kanał Panamski, rywalizacja przybrała ostry obrót, będąc częścią geostrategicznej batalii między Ameryką a Chinami. W wiele innych krajów i firm rywalizuje o kontrakty portowe i logistyczne jako geopolityczne zabezpieczenie, jako propozycję biznesową lub jedno i drugie, stwierdzają autorzy artykułu (The global scramble for ports).
Czy pośpiech w budowie infrastruktury portowej prawdopodobnie doprowadzi do ogromnej nieefektywności? – w zasadzie nie ma jednoznacznej odpowiedzi na to pytanie. Jak równie na inną sprawę, czy i jakie korzyści uzyskają klienci i partnerzy portów. Poniżej przytaczamy artykuł w skrócie. Śródtytuły są naszej redakcji.
Inwestycje
Tygodnik przytacza analizę firmy konsultingu strategicznego PwC. O ile w 2025 r. globalne wydatki na infrastrukturę portową wyniosły 68 mld dolarów, to do 2035 r. wzrosną o ponad 1/3 - do 90 mld dolarów rocznie. Seria kryzysów w ostatnich latach, od pandemii COVID-19 po obecne zamknięcie Cieśniny Ormuz pokazała, jak łatwo globalny system handlowy może popaść w chaos. Naturalna jest zatem chęć zmniejszenia zależności od konkretnych wąskich gardeł, zarówno z powodów handlowych, jak i geopolitycznych. A w dłuższej perspektywie większa konkurencja między portami prawdopodobnie oznacza niższe koszty transportu. Jednak pośpiech w budowie infrastruktury portowej prawdopodobnie doprowadzi do ogromnej nieefektywności, szczególnie nad Morzem Śródziemnym.
Czynnik polityczny w grze
Już obecnie wielu inwestorów, w tym podatnicy amerykańscy i chińscy, odnotuje rozczarowujące zyski z działalności portowej. Jednak rośnie presja polityczna na firmy żeglugowe, aby korzystały z określonych portów i szlaków morskich wbrew wszelkiej logice handlowej. Jak w przypadku wielu współczesnych sporów geopolitycznych, ten boom inwestycyjny również był napędzany obawami o ambicje Chin i ich zacieśniającą się kontrolę nad globalnymi łańcuchami dostaw, stwierdza tygodnik.
W istocie chińskie firmy prowadzą obecnie działalność lub mają udziały finansowe w co najmniej 129 portach (poza Chinami) i wydały co najmniej 80 mld dolarów na budowę portów od Antigui po Tanzanię. Wiele tych inwestycji jest powiązanych z dwustronnym handlem i regionalnymi umowami żeglugowymi.
Pułapka monopolu inwestycyjnego
Ponad 1/3 chińskich portów zagranicznych znajduje się w pobliżu newralgicznych punktów morskich, takich jak: Cieśnina Malakka, Cieśnina Ormuz i Kanał Sueski, co czyni je niezbędnymi operatorami w strategicznych obszarach. Silna kontrola Chin nad globalnymi portami wstrząsnęła rządami Zachodu. Berliński think tank MERICS odkrył, że po podpisaniu umowy o obsłudze terminalu, całkowita wymiana handlowa z Chinami wzrasta o ponad 1/5, podczas gdy kraje, które pozwalają chińskim firmom na prowadzenie wszystkich terminali w jednym ze swoich portów, odnotowują 19-procentowy spadek eksportu do reszty świata.
Porty operacyjne pozwoliły chińskim firmom na priorytetyzację ładunków i statków oraz przyspieszenie odprawy celnej i logistycznej. Gdyby globalny system handlowy funkcjonował sprawnie, dominacja Chin na szlakach morskich byłaby mniej niepokojąca. Jednak zmiana tras sieci żeglugowych, spowodowana ostatnio zamknięciem Cieśniny Ormuz sprawiła, że porty są bardziej podatne na zatory, wysokie opłaty karne za przestoje w transporcie i gwałtowny wzrost stawek frachtowych.
Słaby odpór
Firmy żeglugowe spoza Chin – także europejskie, jak MSC, Maersk, czy Hapag-Lloyd - od 2021 r. ogłosiły przejęcia w różnych częściach świata terminali lub inwestycje o wartości ok. 140 mld dolarów. Jednak przewaga chińskich firm rośnie. Nawet w portach, które nie są ani własnością Chin, ani nie są przez nie zarządzane, chińskie firmy są głęboko osadzone w portowych łańcuchach dostaw. Np. Shanghai Zhenhua Heavy Industries, chińska firma wspierana przez państwo, produkuje ponad 70 proc. dźwigów morskich – dużych i w większości zautomatyzowanych maszyn, które rozładowują i układają kontenery.
Chińskie firmy produkują 95 proc. kontenerów transportowych wykorzystywanych do transportu towarów. Ale zasięg Chin wykracza poza infrastrukturę fizyczną. Np. LOGINK, chińskie oprogramowanie do zarządzania logistyką, jest używane w co najmniej 24 krajach i 86 portach (USA zakazała jego używania w 2023 r.). LOGINK udostępnia dane CargoSmart, innej firmie zajmującej się oprogramowaniem do zarządzania transportem, należącej do COSCO, a ta z kolei zapewnia dostęp do informacji o położeniu 90 proc. światowych kontenerowców. Współpracuje również z CaiNiao, dostawcą usług logistycznych posiadającym setki magazynów na całym świecie.
Konkurencja
Chińskie firmy będą kontynuować ekspansję zagraniczną w odpowiedzi na rosnący popyt ze strony konkurencji, stwierdza tygodnik „Narastająca międzynarodowa konkurencja geopolityczna wywarła głęboki wpływ na naszą branżę, Rozszerzenie naszej sieci portowej pozostaje kluczową odpowiedzią” - ” – powiedział w marcu Zhu Tao, prezes COSCO. Firma ta planuje dalsze inwestycje w Pireusie i Abu Zabi.
China Merchants Port, kolejna duża chińska firma, jest w trakcie przejmowania Vast Infrastructure, brazylijskiego operatora portowego. Chińskie firmy budują również parki przemysłowe i zakłady produkcyjne w pobliżu swoich istniejących portów w Afryce i Europie. Całe to przepychanki doprowadziły do powstania podziału sieci portów chińskich i zachodnich. Przyniesie to długoterminowe korzyści wszystkim spedytorom: porty nie będą już mogły zachowywać się jak monopoliści i pobierać żądanych opłat; będą musiały zapewnić spedytorom lepsze usługi po korzystniejszych cenach.
Operatorzy będą musieli reinwestować w kosztowne usługi, takie jak pogłębianie portów, aby duże statki mogły do nich wpływać, i dbać o ich lepszą konserwację, aby nie zostały zastąpione. Jednak duplikująca się sieć portów będzie również wiązać się z wyższymi kosztami stałymi.Grozi to obciążeniem spedytorów bardziej zadłużonymi operacjami, potencjalnie nieefektywnymi szlakami morskimi i pewnym ryzykiem znalezienia się po złej stronie geopolitycznych interesów jednego lub drugiego kraju. W czasach zakłóceń, takich jak obecne, konsumenci mogą być obciążeni wyższymi cenami i opóźnieniami, pomimo ogólnego wzrostu przepustowości.
Mimo to duplikacja portów nie jest taka zła. Porty w budowie w Grecji obsługują różne, choć nieco nakładające się, rynki. A porty mają pewne pole do nieefektywności. Historycznie porty osiągały wysokie marże operacyjne, średnio przekraczające 40 proc., które wzrosły w ciągu ostatniej dekady. W miarę jak kraje i firmy zaczną zacieśniać rywalizację o wolumen, ich zyski będą niższe. Prawdopodobnie nie o to chodziło, rozpoczynając wojny portowe.


