







Wzrost stawek frachtu kontenerowego hamuje

Początek maja przyniósł dalszy, choć umiarkowany wzrost stawek morskiego frachtu kontenerowego, z kilkudniową przerwą na spadki. Tendencja wzrostu kosztów transportu utrzymuje się ewidentnie od marca i ma związek z konfliktem na Bliskim Wschodzie.
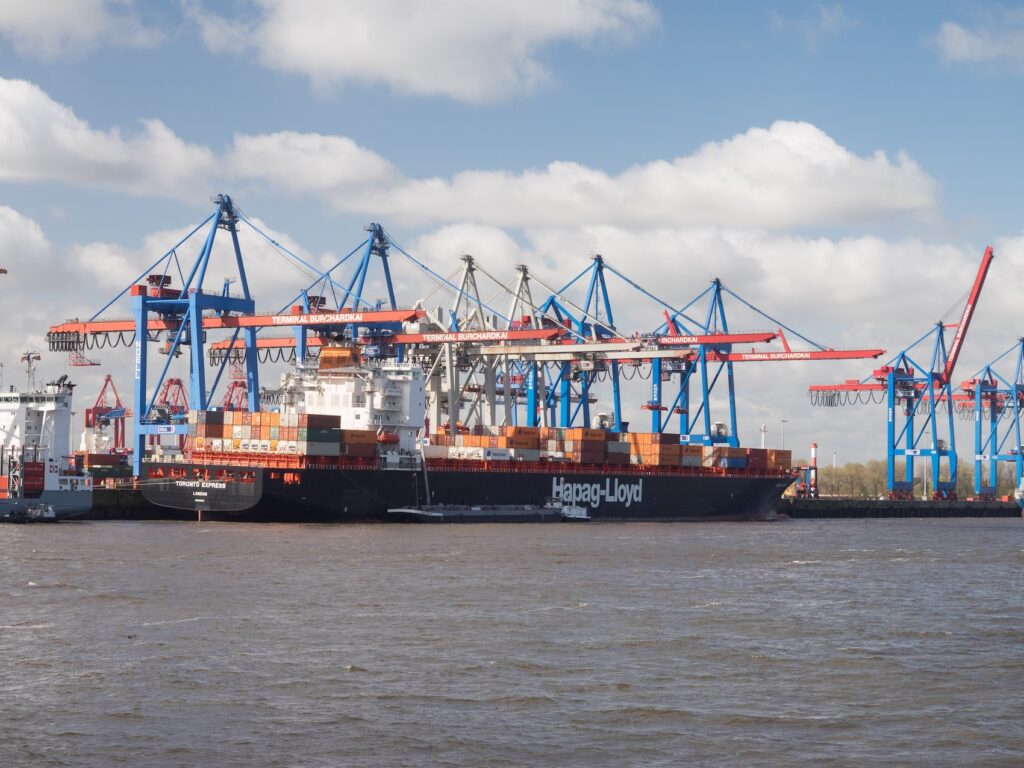
Choć powód ten jest podobnej klasy, jak inne wcześniejsze zjawiska geopolityczne, typu Covid-19 czy ataki Huti na statki na Morzu Czerwonym, to skok stawek jest relatywnie od nich niższy. Można zakładać, że krzywa podwyżek będzie coraz bardziej płaska. Wojna w Iranie została niejako „oswojona” przez przewoźników i logistykę, pozostają ostrożni w trasowaniu i operacjach.
Najnowsze notowania
Po trzech kolejnych tygodniowych spadkach (liczonych od 16 kwietnia), główny indeks Drewry World Container Index wzrósł w ubiegłym tygodniu o 3 proc. - do 2286 dolarów za kontener 40-sto stopowy (40ft). Do zmiany tendencji przyczyniły się sporo wyższe stawki frachtu w transpacyficznym pasie handlowy (np. Szanghaj -Nowy Jork o 6,7 proc., Szanghaj- Los Angeles o 4,5 proc.), w mniejszym stopniąu Azja – Europa (Szanghaj - Rotterdam o 2 proc. – do 2 170 USD/FEU, Szanghaj-Genua o 1 proc. - do 3075 USD/FEU).
Na szlaku transpacyficznym stawki wzrosły po wdrożeniu przez przewoźników awaryjnych dopłat paliwowych (EFS; mają na celu zrównoważenie nagłych, wysokich wahań kosztów paliwa) i dopłat do sezonu szczytowego (PSS).
Największy na świecie armator kontenerowy - Mediterranean Shipping Company podniósł w ciągu tygodnia EFS na trasie Azja – porty wschodniego wybrzeża USA z 430 do 644 za kontener 40ft, na trasie Azja – zachodnie porty USA z 272 do 467 USD/FEU. Natomiast np. francuski przewoźnik CMA CGM wprowadził od 1 maja PSS w wysokości 2000 dolarów za kontener 40ft.
Prognozy
Drewry spodziewa się, że stawki frachtowe wzrosną w tym tygodniu, szczególnie na trasach do Europy. Powodem jest ogłoszenie przez kilku największych przewoźników podwyżek od 15 maja dopłat do frachtu FAK (Freight All Kinds). Nakładane są one, by zrekompensować nagłe wzrosty kosztów operacyjnych.
Np. CMA CGM, Hapag-Lloyd i MSC ogłosiły na trasie Azja – Północna Europa stawki FAK w wysokości od 3500 do 4500 za kontener 40ft oraz od 4500 do 4600 na trasie z Azji do portów Morza Śródziemnego.
Ogólnie jednak, skokowe podwyżki stawek frachtu są nadal hamowane z powodu utrzymującej się nadwyżki zdolności przewozowych nad popytem na usługi transportu towarów w kontenerach, co nadal powoduje nierównowagę rynkową. Blokada Cieśniny Ormuz zmniejszyła ją nieco, ale nierównomiernie – o ok. 3 proc. na trasie Azja – Europa Północna i o ok. 10 proc. Azja – Morze Śródziemne, w znikomym stopniu na innych trasach.
Porównania
Według amerykańskiej platformy finansowej Trading Economics (udostępnia użytkownikom informacje ze 196 krajów), 11 maja Containerized Freight Index miał poziom 1954,21 punktów. Od najniższego w tym oku poziomu (2 lutego - 1248,3 punktów) niemal ustawicznie rośnie. Tylko od 1 maja (1884 punktów) do 8 maja CFI wzrósł o 3,36 pp.
Ciekawe są porównania Trading Economics o zmianach indeksu z różnych sektorów gospodarki globalnej. O ile CFI w ciągu roku wzrósł o 45,28 pp (uwzględniając różnicę kursową), to np. Baltic Dry notujący stawki przewozów towarów masowych suchych wzrósł o 130,1 pp rok/roku, ceny energii z wiatru - o 66,3 pp, energii solarnej o 92,6 pp, a atomowej o 110,3 pp.


